Según el informe de Evolución del Mercado de Cambios y Balance Cambiario del BCRA, en abril de 2026 las personas físicas realizaron compras netas de billetes en moneda extranjera sin fines específicos por USD 2.292 millones, en una operatoria que involucró a 1,5 millones de personas. De ese total, el propio organismo estima que unos USD 1.200 millones quedaron depositados en bancos locales.
El dato confirma algo que se repite mes a mes en la Argentina: cuando una persona logra generar un excedente, buena parte de esa plata termina protegida en dólares.
“Lo que vemos todos los meses es bastante simple: apenas alguien puede guardar algo, busca resguardarlo en dólares. Es casi un reflejo”, señala Vanesa Di Trolio, Business Manager de Reba, la entidad financiera del Grupo Transatlántica autorizada por el BCRA.
 Del ahorro a la inversión, en un solo paso
Para gran parte de los argentinos, ese primer paso desde el ahorro hacia la inversión tiene la forma más simple posible: pasar esos pesos a dólares. No hace falta ningún conocimiento previo ni una decisión compleja; alcanza con entender que guardar la plata sin cuidarla es, en los hechos, dejarla perder valor.
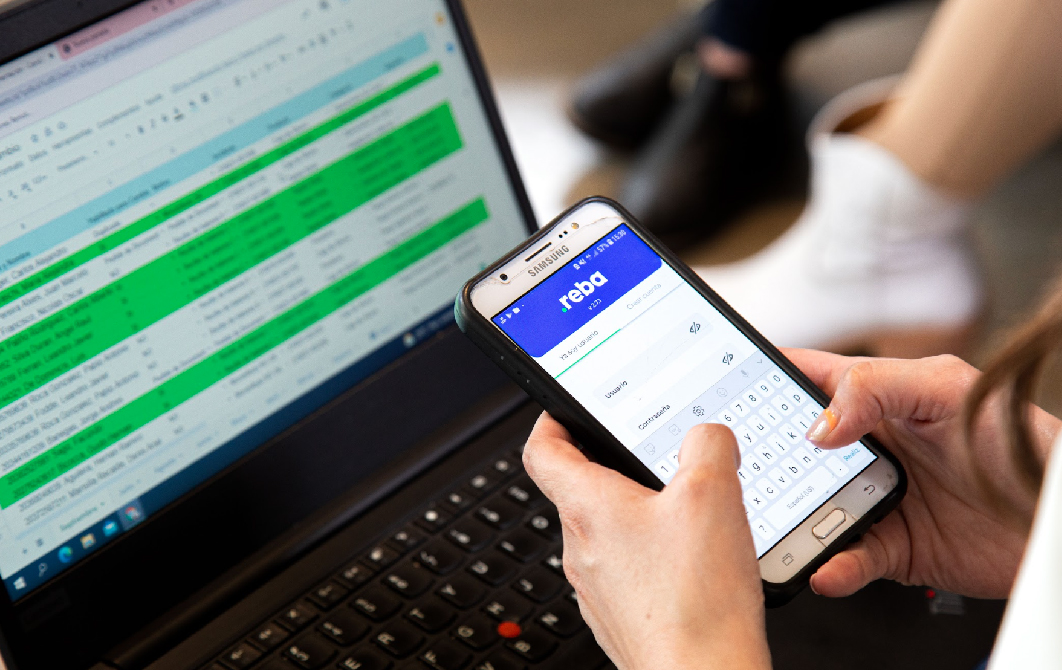
“Hoy comprar dólares dejó de ser un trámite: se puede hacer en segundos, de forma simple y segura, desde la aplicación, a la cotización más conveniente del mercado. Esa simplicidad es la que anima a alguien a dar el paso, cuando antes lo veía como algo reservado a quien ‘sabe de finanzas’”, agrega Di Trolio.
Sin embargo, antes de decidir qué hacer con ese excedente, conviene distinguir dos conceptos que suelen confundirse. Ahorrar es la decisión de no gastar una parte del ingreso; invertir es la decisión de qué hacer con ese dinero guardado para que no pierda valor con el paso del tiempo. La primera acción, sin la segunda, casi siempre termina en una pérdida silenciosa frente a la inflación.
“Ahorrar es el primer paso, pero no alcanza si esa plata se queda sin ningún destino. La pregunta no es solo cuánto puedo guardar, sino qué hago con lo que guardo”, explica Di Trolio.
Con el tiempo, quien empieza ahorrando en dólares suele animarse a dar un paso más: buscar que ese dinero, además de protegerse, también rinda. Ese es, en definitiva, el camino de la educación financiera: primero entender la diferencia entre ahorrar e invertir, después animarse a transitarla.