


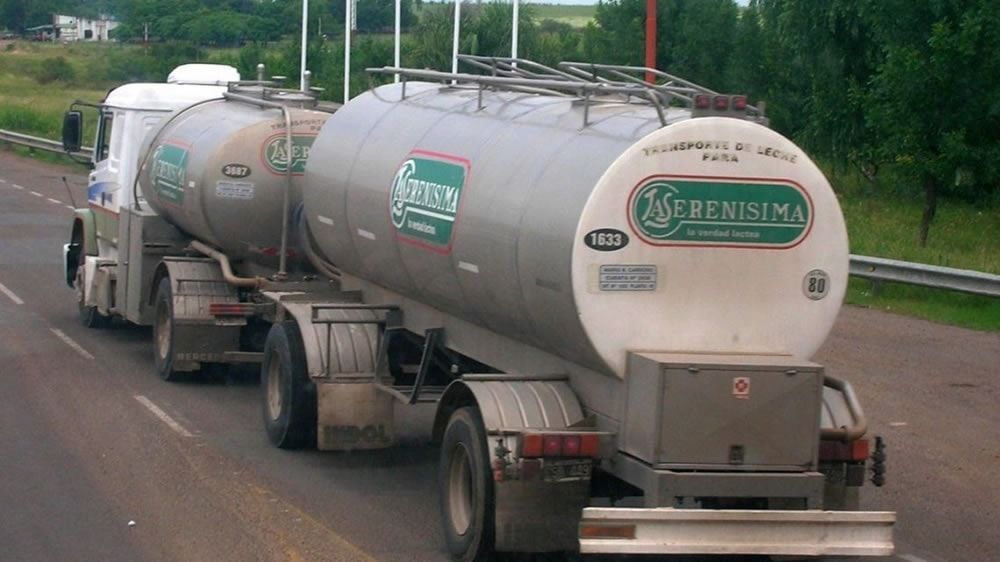
Mover un litro de leche, un yogur o un queso desde una planta industrial hasta la góndola del supermercado tiene un costo cada vez más difícil de absorber para las empresas argentinas. La logística ya representa alrededor del 29% de los costos de una compañía láctea y se convirtió en el segundo componente de mayor incidencia, solamente por detrás de la materia prima.
El dato surge de un informe elaborado por la consultora Focus Market, dirigido por Damián Di Pace, que analiza el impacto de la estructura de transporte y distribución sobre la competitividad de la industria. El relevamiento también advierte que el costo logístico del sector es aproximadamente un 50% superior al de redes comparables dentro del país y llega a duplicar el de algunos referentes regionales.
Detrás de ese escenario confluyen varios factores: la extensión territorial argentina, la fuerte dependencia del transporte automotor, el precio del combustible, los requerimientos de refrigeración y, especialmente, una reducción de los volúmenes comercializados que no fue acompañada por una disminución equivalente de la estructura logística.
Menos consumo, pero los mismos kilómetros
Uno de los datos que explica el encarecimiento de la distribución es la contracción del mercado interno. Según cifras sectoriales del Observatorio de la Cadena Láctea Argentina (OCLA) citadas en el informe, el consumo de productos lácteos cayó cerca de un 15% en la última década, medido en litros equivalentes.
La reducción fue todavía más pronunciada en el volumen transportado: durante los últimos 15 años, las toneladas movilizadas por la industria disminuyeron alrededor de un 35%.
El problema es que la infraestructura logística no se achicó en la misma proporción. Como consecuencia, algunos camiones circulan con capacidad ociosa y deben distribuir sus costos entre una cantidad menor de productos.
Combustible, salarios, mantenimiento y refrigeración siguen siendo gastos necesarios independientemente de cuánto se transporte. Cuando baja la mercadería que lleva cada unidad, aumenta el costo que debe absorber cada producto.
El desafío adicional de transportar productos refrigerados
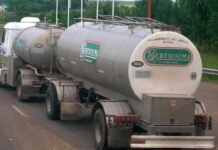
La industria láctea tiene particularidades que vuelven más compleja y costosa su distribución. Buena parte de sus productos son perecederos y necesitan mantener condiciones específicas de temperatura durante el almacenamiento y el traslado.
El Código Alimentario Argentino establece, por ejemplo, un máximo de 8 °C para la leche pasteurizada y de 10 °C para las leches fermentadas, como el yogur. La leche UHT, en cambio, puede conservarse sin refrigeración mientras permanezca cerrada.
Cumplir con esas condiciones exige camiones y cámaras especiales, consumo de energía, mantenimiento de equipos y controles sanitarios. También limita las posibilidades de combinar diferentes mercaderías y organizar las cargas de manera más eficiente.
A esto se suman los recorridos urbanos extensos, los tiempos de carga y descarga y las dificultades para conseguir entregas con suficiente volumen o retornos con los vehículos ocupados.
El combustible es otro componente determinante. En los trayectos de media y larga distancia representa entre el 33% y el 38% del costo total del transporte automotor, de acuerdo con las estimaciones incluidas en el relevamiento.
Una logística más cara que la de otros mercados
La comparación internacional también expone las dificultades argentinas. El informe señala que los costos logísticos de las compañías latinoamericanas representan, en términos generales, entre el 14% y el 18% de sus ventas, mientras que en las economías de la OCDE suelen ubicarse entre el 8% y el 10%.
Dentro de la región, Argentina también presenta desventajas. Una de las estimaciones citadas por Focus Market ubica sus costos logísticos un 24% por encima de Brasil y un 70% por encima de Bolivia. Otro estudio calcula una diferencia del 32% respecto del mercado brasileño.
Si bien las metodologías utilizadas no son idénticas, las distintas mediciones coinciden en señalar que distribuir mercadería en Argentina resulta comparativamente más caro.
La dependencia del camión ayuda a explicar parte de esa brecha: más del 90% de la carga doméstica del país se transporta por carretera, mientras que el ferrocarril y las vías fluviales tienen una participación considerablemente menor.
Un mercado atomizado que dificulta ganar escala
Otro elemento que condiciona la eficiencia de la industria es su estructura empresarial. A diferencia de los principales países productores de leche, donde un grupo reducido de compañías concentra buena parte del procesamiento, el mercado argentino está mucho más fragmentado.
Según datos del OCLA incluidos en el informe, las cinco principales empresas lácteas del país concentran apenas el 36% del procesamiento de leche. En otros mercados, las cinco compañías líderes suelen superar el 80%. Incluso la empresa más grande de Argentina procesa solamente el 11,9% del total.
Esta atomización genera competencia y variedad de productos, pero también limita las posibilidades de aprovechar economías de escala. Cada compañía necesita sostener su propia red de distribución, con estructuras que muchas veces recorren las mismas rutas y atienden zonas similares.
En un mercado que consume menos, esa duplicación de recursos representa un costo adicional que termina trasladándose a la estructura de cada empresa.
La eficiencia logística, una condición para competir
Para Damián Di Pace, reducir el peso de la logística requiere una estrategia que combine inversiones en infraestructura, mayor articulación entre los distintos medios de transporte y previsibilidad económica.
El objetivo no pasa solamente por abaratar el traslado de mercadería. También implica mejorar la competitividad de la producción nacional, fortalecer las exportaciones y moderar las presiones sobre los precios internos.
El desafío es particularmente relevante para una actividad agroindustrial con capacidad de generar empleo, agregar valor y ampliar su presencia en los mercados internacionales.
La lechería argentina tiene potencial para consolidarse como proveedora de proteínas a escala global, pero necesita resolver problemas estructurales que afectan sus costos y limitan las inversiones.
La conclusión del informe es que la industria deberá revisar y optimizar sus modelos de distribución para adecuarlos a un mercado de menor volumen, sin descuidar a las personas que sostienen la operación logística.
En definitiva, detrás de cada litro de leche y cada producto que llega a una góndola existe una estructura de transporte que hoy absorbe casi tres de cada diez pesos del costo de una empresa láctea. Hacer más eficiente ese recorrido se convirtió en una condición central para sostener la actividad y recuperar competitividad.